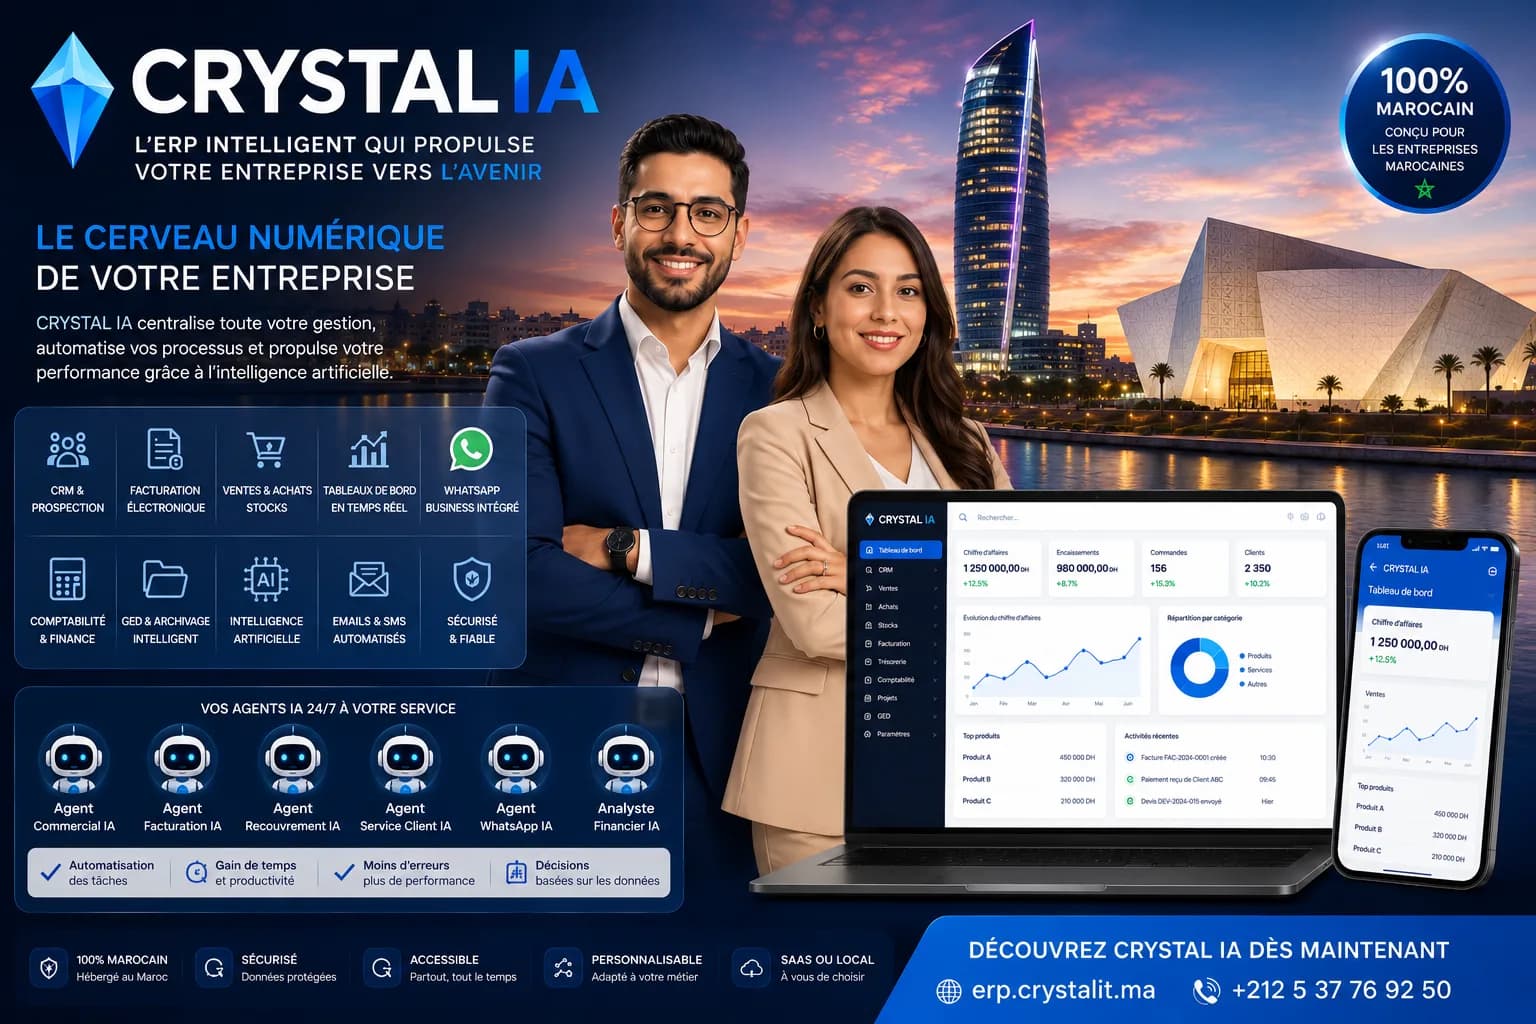
La gestion des chèques postdatés est l'un des angles morts les plus courants de la finance opérationnelle dans les PME marocaines. Le chèque à terme — remis avec une date d'encaissement future, parfois à trente, soixante ou quatre-vingt-dix jours — est omniprésent dans les transactions B2B au Maroc : règlement d'un fournisseur en plusieurs versements, paiement d'un loyer commercial par chèques mensuels remis en début d'année, règlement d'une livraison importante en deux ou trois échéances. Ce mode de paiement s'est imposé parce qu'il offre une souplesse appréciée des deux parties : l'acheteur étale ses décaissements, le vendeur reçoit une promesse de paiement formalisée. Mais dès qu'une PME gère simultanément une vingtaine ou une cinquantaine de chèques en portefeuille — certains à encaisser cette semaine, d'autres dans six semaines — sans système de suivi adapté, les erreurs se multiplient : chèque oublié dans un classeur, date d'échéance manquée, impayé détecté seulement sur le relevé bancaire du mois suivant, prévision de trésorerie faussée parce que ces encaissements futurs n'y figurent pas. Easy Print (easyprint.crystalit.ma) et Crystal ERP (erp.crystalit.ma), deux solutions développées par CRYSTAL IT à Rabat avec plus de 20 ans d'expérience au service des entreprises marocaines, répondent à ces deux enjeux complémentaires : sécuriser l'émission des chèques et structurer le suivi du portefeuille. Ce guide explique comment construire un suivi rigoureux des chèques postdatés et comment intégrer leurs échéances dans le pilotage financier d'une PME marocaine.
Le chèque postdaté au Maroc : un instrument de paiement B2B incontournable
Le chèque à terme occupe une place singulière dans l'écosystème des paiements professionnels marocains. Contrairement au chèque ordinaire, présenté à l'encaissement dès réception, le chèque postdaté porte une date future convenue entre les deux parties : le bénéficiaire s'engage à ne pas le déposer avant cette date, en contrepartie d'une livraison ou d'une prestation immédiate. Ce mécanisme n'est pas une tolérance informelle : il s'inscrit dans les pratiques commerciales établies de nombreux secteurs — distribution, promotion immobilière, commerce de gros, textile, fournitures de bureau, BTP, restauration collective. Dans ces filières, un paiement comptant est souvent l'exception ; les transactions s'organisent autour d'un calendrier d'échéances négocié, matérialisé par une liasse de chèques remis le jour de la livraison ou de la signature du contrat.
La PME qui vend à crédit et accepte des chèques postdatés en règlement se retrouve rapidement avec un portefeuille à gérer : des dizaines de papiers physiques — rangés dans une pochette, un classeur ou un coffre — qui représentent des créances certaines mais différées. Ce portefeuille est l'un des actifs les plus importants de la trésorerie à court terme : il matérialise les encaissements futurs dont la PME a besoin pour régler ses propres fournisseurs et assumer ses charges fixes. À l'inverse, la PME qui émet elle-même des chèques postdatés pour régler ses fournisseurs doit s'assurer que ces engagements sont enregistrés, que la trésorerie sera provisionnée aux dates prévues, et que la gestion physique des carnets est sécurisée (Fraude par chèque en entreprise au Maroc).
- Règlement en plusieurs versements : un acheteur règle sa commande par deux ou trois chèques postdatés à trente, soixante et quatre-vingt-dix jours — pratique courante dans la distribution et le BTP.
- Loyers commerciaux : propriétaires et locataires formalisent souvent les paiements annuels par une liasse de douze chèques mensuels remis en début de bail.
- Acomptes de promotion immobilière : les acquéreurs d'appartements sur plan règlent leur apport par chèques échelonnés selon l'avancement des travaux.
- Règlement fournisseur en étalé : un grossiste accepte un paiement en deux temps — acompte comptant plus chèque à terme — pour faciliter la trésorerie de son client.
- Cautions et garanties : dans certains secteurs, un chèque postdaté sert de caution de bonne exécution, restitué ou détruit à la fin du contrat.
Les risques d'une gestion manuelle du portefeuille de chèques
L'erreur la plus courante dans la gestion des chèques postdatés est l'absence de registre systématique : les chèques sont rangés physiquement et « gérés » par une personne qui connaît leur emplacement, mais sans enregistrement structuré. Quand cette personne est absente — congé, maladie, départ —, le portefeuille devient opaque. Un chèque oublié dans un classeur peut ne jamais être présenté à l'encaissement, ce qui représente une perte sèche sans aucune alerte. Un chèque présenté trop tôt — avant la date inscrite — peut être refusé par la banque, créant un incident inutile et une tension avec le client. Et un chèque présenté hors délai peut être refusé pour prescription. Ces trois situations résultent du même défaut : l'absence de traçabilité écrite associant chaque chèque à sa date d'échéance.
Le deuxième risque est l'impact sur la prévision de trésorerie. Si les chèques postdatés en portefeuille ne sont pas enregistrés dans un outil, ils n'apparaissent ni dans la visibilité financière ni dans la prévision des encaissements. Une PME qui planifie sa trésorerie sur la base de son solde bancaire actuel — sans tenir compte des chèques à déposer dans les deux semaines — présente une visibilité faussée : elle peut croire être plus tendue qu'elle ne l'est si des entrées imminentes sont ignorées, ou à l'inverse s'engager sur de nouveaux achats avant d'avoir confirmé que les chèques en portefeuille vont bien être honorés (Gestion de trésorerie des PME au Maroc).
- Chèque non présenté : un chèque non enregistré peut être oublié dans un classeur et ne jamais être encaissé — perte sèche pour la PME, sans signal d'alerte.
- Dépôt prématuré : présenter un chèque avant sa date d'échéance convenue peut déclencher un refus bancaire et détériorer la relation commerciale.
- Chèque impayé non détecté : sans suivi actif, un retour de chèque passe inaperçu jusqu'au prochain relevé bancaire, retardant la relance du client.
- Prévision de trésorerie aveugle : les encaissements futurs représentés par les chèques en portefeuille sont invisibles dans le plan de trésorerie s'ils ne sont pas enregistrés.
- Risque de perte physique : sans référence unique pour chaque chèque, retrouver un titre spécifique dans un portefeuille de cinquante est long et incertain.
Construire un registre fiable des chèques postdatés
La première étape d'un suivi rigoureux est la création d'un registre exhaustif. Ce registre doit comporter, pour chaque chèque reçu, les éléments qui permettent de l'identifier, de suivre son cycle de vie et de l'intégrer dans la prévision de trésorerie. Le numéro du chèque — figurant sur son talon — est l'identifiant unique qui relie le document physique à son enregistrement numérique : sans lui, retrouver un titre particulier dans un portefeuille de cinquante exige de les feuilleter un par un. Le nom du tirant (le client), la banque tirée, le montant, la date d'échéance et la facture d'origine constituent les autres champs indispensables. L'état du chèque — en portefeuille, à déposer, déposé, encaissé, retourné impayé — permet de distinguer d'un coup d'œil les créances réalisées des créances encore en attente de confirmation bancaire.
Dans Crystal ERP (erp.crystalit.ma), chaque règlement client par chèque est enregistré dans la fiche du client, lié à la facture correspondante, avec le numéro du chèque, la banque, le montant et la date d'encaissement prévue. Cet enregistrement alimente automatiquement la liste des chèques dont l'échéance approche — avec une alerte paramétrable — et permet de savoir quelles factures resteraient impayées si un chèque était retourné. Pour les chèques que la PME émet elle-même en règlement de ses fournisseurs, le même enregistrement assure que les décaissements futurs sont visibles et provisionnés dans le plan de trésorerie (Logiciel de gestion des achats au Maroc).
- Numéro de chèque : identifiant unique reliant le document physique à son enregistrement — élimine les recherches manuelles dans le portefeuille physique.
- Tirant et banque tirée : nom exact du client et banque, pour identifier immédiatement l'interlocuteur à contacter en cas de retour impayé.
- Montant et date d'échéance : les deux champs qui alimentent la prévision de trésorerie — sans eux, les encaissements futurs sont invisibles dans le plan financier.
- Facture d'origine liée : à la date d'encaissement, Crystal ERP lettre automatiquement la facture correspondante sans saisie supplémentaire.
- Statut du chèque : en portefeuille / à déposer / encaissé / retourné — vue instantanée des créances réalisées et des créances en attente de confirmation.
Intégrer les chèques postdatés dans la prévision de trésorerie
L'un des apports les plus concrets d'un suivi structuré des chèques postdatés est la qualité de la prévision de trésorerie à court terme. Une PME qui tient à jour son registre de chèques reçus dispose d'un calendrier précis de ses encaissements futurs : elle sait quels chèques doivent être déposés dans les prochains jours et pour quel montant total. Ce calendrier, combiné aux prévisions de décaissements — charges fixes, fournisseurs, remboursements de crédit —, donne une vision prospective de la trésorerie sur quatre à huit semaines : suffisamment précise pour éviter les tensions de liquidité ou les décisions financières prises sans visibilité sur les entrées imminentes. La prévision alimentée par les chèques postdatés est incomparablement plus fiable qu'une simple extrapolation du solde bancaire actuel (Rapprochement bancaire automatique et détection d'anomalies).
Il faut cependant distinguer les chèques selon leur niveau de risque. Un chèque d'un client fidèle et solvable peut être considéré comme un encaissement quasi certain. Un chèque d'un nouveau client mérite une prudence accrue dans la prévision : l'enregistrer comme probable mais surveiller son traitement bancaire de près. Crystal ERP propose un suivi des encours clients qui, combiné à l'historique des chèques retournés par client, aide à qualifier le risque de chaque titre en portefeuille. En cas de retour impayé, la facture correspondante repasse immédiatement en impayé, une alerte est déclenchée et la relance peut être initiée depuis la fiche client sans délai ni ressaisie (Logiciel de recouvrement de créances pour PME au Maroc).
- Calendrier d'encaissements : chaque chèque en portefeuille génère une entrée prévisionnelle dans le plan de trésorerie, visualisable à 30, 60 ou 90 jours.
- Priorisation des dépôts : un tableau trié par date d'échéance indique quels chèques doivent être déposés dans les prochains jours.
- Qualification du risque : Crystal ERP signale les clients avec un historique de retours de chèques — leurs encaissements sont traités comme provisoires dans la prévision.
- Détection immédiate des impayés : un chèque retourné par la banque génère automatiquement un impayé sur la facture d'origine et déclenche la relance client.
- Provisionnement des décaissements : les chèques émis (fournisseurs) sont enregistrés en sorties prévisionnelles, pour éviter de s'engager sur des dépenses dont le décaissement est déjà programmé.
Easy Print et Crystal ERP : une réponse complémentaire aux deux faces du chèque
La gestion des chèques postdatés dans une PME marocaine couvre deux faces complémentaires : la sécurisation de l'émission (les chèques que la PME envoie à ses fournisseurs) et le suivi du portefeuille (les chèques postdatés que la PME reçoit de ses clients). Easy Print (easyprint.crystalit.ma), le logiciel gratuit d'impression de chèques multi-banques développé par CRYSTAL IT, répond au premier enjeu : chaque chèque émis est imprimé sans espace vide, avec le montant en chiffres et en lettres cohérents, la date exacte et le bénéficiaire précis — sans les risques d'altération qui affectent les chèques manuscrits (Fraude par chèque en entreprise au Maroc). Chaque impression est tracée dans l'historique Easy Print avec le bénéficiaire, la banque, le montant et la date — une couche de traçabilité disponible immédiatement (Logiciel d'impression de chèques au Maroc).
Crystal ERP (erp.crystalit.ma) répond au second enjeu : le suivi du portefeuille de chèques reçus et leur intégration dans la gestion financière. Chaque chèque client est rattaché à la facture correspondante, sa date d'échéance alimente la prévision de trésorerie, les alertes de dépôt imminent sont paramétrables et les retours impayés sont automatiquement détectés. Le rapprochement bancaire confirme l'encaissement effectif et solde la facture sans saisie complémentaire (Rapprochement bancaire automatique et détection d'anomalies). Pour les PME qui émettent et reçoivent des volumes significatifs de chèques, les deux outils sont indissociables : Easy Print pour l'émission sécurisée et traçable, Crystal ERP pour le suivi des créances et la prévision financière. Pour aller plus loin sur la digitalisation complète des paiements, consultez notre guide (Digitaliser les paiements fournisseurs dans les PME marocaines).
- Easy Print gratuit : impression multi-banques sans espace vide, historique complet par bénéficiaire, banque et montant — disponible sur easyprint.crystalit.ma.
- Suivi Crystal ERP : chaque chèque reçu est lié à sa facture, son statut est tracé (en portefeuille, déposé, encaissé, retourné) et une alerte d'échéance est paramétrable.
- Prévision de trésorerie automatique : les dates d'échéance des chèques reçus alimentent le planning financier sans ressaisie — visibilité à 30, 60 et 90 jours.
- Détection d'impayés en temps réel : un retour bancaire sur un chèque crée automatiquement un impayé sur la facture d'origine et déclenche la relance.
- Rapprochement bancaire simplifié : Crystal ERP identifie chaque encaissement bancaire correspondant à un chèque enregistré — les écarts sont détectés immédiatement.
La gestion des chèques postdatés au Maroc est un enjeu de pilotage financier quotidien pour toute PME qui travaille avec des délais de paiement. Un portefeuille non tracé, c'est une prévision de trésorerie aveugle, des impayés qui se découvrent trop tard et des encaissements oubliés. Easy Print (easyprint.crystalit.ma) et Crystal ERP (erp.crystalit.ma), développés par CRYSTAL IT à Rabat avec plus de 20 ans d'expérience au service des entreprises marocaines, forment une réponse complémentaire et accessible : un logiciel gratuit pour émettre des chèques sûrs et traçables, un ERP pour suivre les chèques reçus et intégrer leurs échéances dans la prévision financière. Pour découvrir comment Crystal ERP peut transformer le suivi de vos chèques et votre visibilité de trésorerie, contactez l'équipe CRYSTAL IT à Rabat (contactez-nous) ou testez Easy Print dès maintenant sur easyprint.crystalit.ma.
Envie d'essayer ? Imprimez votre premier chèque gratuitement, sans inscription.
Démarrer gratuitementVersion gratuite — sans inscription · easyprint.crystalit.ma